Budget de plomberie et rendement locatif : préparer des chiffres comparables
 Budget et devis
Construisez un budget de plomberie à partir des devis, des charges et des travaux ponctuels avant de comparer la rentabilité de votre location.
Le budget de plomberie modifie les dépenses du logement, mais son effet dépend de ce que vous mesurez : rendement annuel, trésorerie disponible ou résultat fiscal. Séparez les réparations ponctuelles, l’entretien prévu et les travaux projetés. Comparez ensuite des scénarios construits sur la même période et le même coût d’investissement, sans convertir automatiquement chaque dépense en économie d’impôt.
- Fixez la définition du résultat comparé.
- Distinguez dépenses réelles et réserves de trésorerie.
- Faites qualifier la fiscalité après le descriptif technique.
Le repère visuel.
Agrandir le schéma ↗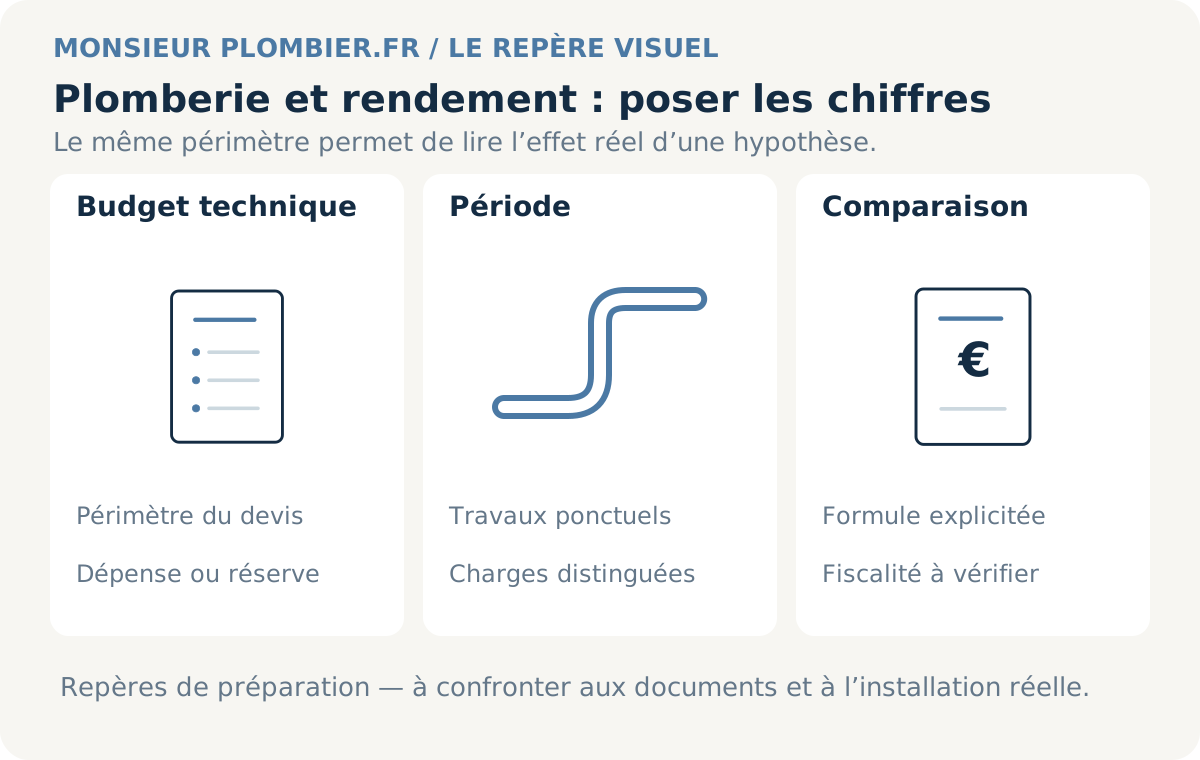
Le schéma distingue la préparation du budget et l’interprétation d’un résultat de simulation.
Schéma pédagogique original. Les proportions et les équipements sont simplifiés.Le comparatif, critère par critère.
Quatre données qui changent la lecture du budget.
| Donnée | Dans le dossier plomberie | À éviter |
|---|---|---|
| Dépense ponctuelle | Remplacement facturé | La compter chaque année sans explication |
| Entretien prévu | Périmètre et fréquence | Le confondre avec tous les dépannages |
| Réserve de trésorerie | Somme mise de côté | La présenter comme une facture payée |
| Hypothèse fiscale | Qualification à vérifier | Déduire automatiquement le devis |
Repères pour organiser votre dossier. Les documents, les engagements et les caractéristiques de votre situation restent à vérifier.
Définir ce que le rendement doit mesurer
Écrivez la formule avant de saisir les chiffres. Une comparaison fondée sur le loyer annuel et le prix d’acquisition ne décrit pas la même chose qu’un solde après charges, travaux, crédit et impôt. Indiquez la période, le coût d’investissement retenu et les postes inclus. Vous pourrez alors expliquer pourquoi deux résultats diffèrent sans chercher une erreur dans des calculs qui ne répondent pas à la même question.
Pour le volet technique, préparez un inventaire court : ballon, robinetterie, évacuations et équipements sanitaires. Associez à chaque projet un devis ou une hypothèse identifiée comme telle. Un montant rond nommé « plomberie annuelle » peut servir à tester une sensibilité, mais il ne constitue ni un tarif de marché ni une prévision certaine des pannes futures.
Séparer l’entretien du chantier ponctuel
Classez une visite de contrôle prévue, une réparation identifiée et une rénovation envisagée sur des lignes différentes. Ajoutez le périmètre : déplacement, fourniture, dépose, pose et finitions éventuelles. Deux devis ne deviennent comparables qu’après cette lecture. Un remplacement qui nécessite une adaptation des raccordements ne doit pas être rapproché d’un simple prix d’appareil livré.
Précisez aussi si le montant correspond à une facture déjà payée, à une offre acceptée ou à une estimation de travail. Gardez la référence du document et sa date. Si vous choisissez de constituer une réserve pour de futures dépenses, présentez-la séparément : elle organise la trésorerie disponible mais ne prouve pas qu’un travail a été réalisé durant l’année.
Lire un exemple sans le prendre pour un budget type
Exemple entièrement fictif : un investissement retenu pour le calcul vaut 240 000 euros et produit 12 000 euros de loyers annuels. Le rapport brut est de 5 %. Si le scénario prévoit 2 400 euros de charges supportées par le propriétaire et 1 800 euros de travaux ponctuels, il reste 7 800 euros avant financement et fiscalité, soit 3,25 % du même investissement.
Ce calcul illustre l’effet arithmétique d’un chantier sur une année ; les 1 800 euros ne sont pas un prix conseillé pour un équipement. L’année suivante, supprimer cette dépense ne suffit pas à promettre un meilleur rendement : d’autres événements peuvent intervenir. Conservez une version avec travaux et une version sans ce chantier, en expliquant exactement ce qui change entre elles.
Garder la qualification fiscale dans une étape distincte
L’administration fiscale distingue différentes catégories de travaux dans les revenus fonciers et décrit séparément les régimes de location meublée. Un tableau budgétaire ne peut pas décider de cette qualification à partir d’une ligne « rénovation sanitaire ». Remettez à votre conseil le descriptif initial, le devis détaillé et la situation du logement pour déterminer le traitement pertinent.
Dans votre simulation préparatoire, laissez apparaître les postes dont le traitement reste à confirmer. Une facture payée produit un mouvement de trésorerie certain ; son effet sur le résultat imposable relève d’un autre examen. N’ajoutez pas une économie fiscale supposée pour rendre acceptable un chantier dont le financement immédiat n’est pas encore établi.
Comparer les variantes sans changer toutes les hypothèses
Figez d’abord le loyer, la période, les autres charges et le coût d’investissement. Faites varier uniquement le chantier étudié, puis ajoutez une variante où une dépense complémentaire apparaît. Cette méthode rend l’écart lisible. Si vous changez simultanément l’occupation, le financement et les travaux, vous ne saurez plus quelle décision explique le résultat affiché.
Le calculateur de Fiscalité Immo permet de prolonger cette préparation avec vos hypothèses. Conservez les données saisies et la définition du résultat consulté, puis faites valider les paramètres fiscaux nécessaires. Revenez au devis de plomberie avant toute commande : une simulation de rendement ne confirme ni la faisabilité technique, ni le prix final, ni une hausse future du loyer.
Reporter un budget de plomberie documenté dans une simulation dont les hypothèses restent visibles.
Tester les hypothèses de rentabilité locativeLes points à préparer.
- Nommer le résultat mesuré et sa formule.
- Séparer entretien, travaux ponctuels et réserve.
- Rapprocher chaque coût de son périmètre technique.
- Identifier les hypothèses fiscales restant à valider.
- Comparer des scénarios avec une seule variation à la fois.
Vos questions, nos réponses.
Une réserve pour le chauffe-eau est-elle une dépense de travaux ?
Non, pas tant qu’aucun paiement correspondant n’a été réalisé. Elle peut être utile pour organiser les fonds disponibles, mais doit rester identifiable dans le tableau de trésorerie.
Le rendement brut suffit-il pour choisir une réparation ?
Il ne décrit pas les dépenses du chantier ni ses contraintes. La décision demande un diagnostic technique, un périmètre chiffré et une lecture des sorties de trésorerie.
Peut-on déduire fiscalement toutes les lignes du budget ?
Ne le présumez pas. Le régime, la situation du logement et la nature des opérations doivent être examinés à partir des documents, avec un professionnel compétent si nécessaire.
Comment utiliser les chiffres de l’exemple ?
Uniquement pour comprendre la formule. Ils sont fictifs et ne constituent ni un prix de plomberie, ni un niveau de charges attendu, ni une performance locative prévisible.
Sources et vérification.
Les références publiques et techniques documentent les repères de cet article. Les pages du réseau ADG Group décrivent leurs propres outils ou services ; leur fonction est indiquée dans les liens complémentaires.
- Devis : information préalable et contenu ↗DGCCRF · consulté le 18/11/2026
- Durée de conservation des papiers ↗Service Public · consulté le 18/11/2026
- Quels travaux puis-je déduire de mes revenus fonciers ? ↗Direction générale des Finances publiques · consulté le 18/11/2026
- Les régimes d’imposition de la location meublée ↗Direction générale des Finances publiques · consulté le 18/11/2026
Ce contenu aide à préparer une décision et un échange avec un professionnel. Il ne constitue pas un diagnostic de votre installation.
Notre méthode de comparaisonPour aller
un peu plus loin.
Toutes les lectures  Chauffe-eau
Remplacer un chauffe-eau en location : préparer la trésorerie du chantier
Acompte, solde, adaptation des raccordements et charges du logement : préparez le calendrier financier d’un remplacement de chauffe-eau.
Lire le guideBudget et devisTravaux de plomberie entre deux locations : simuler le chantier et la vacance
Construisez un scénario de travaux avec les étapes réelles, les loyers non encaissés et les dépenses, sans confondre durée de pose et durée de vacance.
Lire le guide Budget et devis
Comparer des devis de plomberie sur une base vraiment commune
Une méthode concrète pour rapprocher les prestations, repérer les exclusions et choisir entre plusieurs propositions de plomberie.
Lire le guideBudget et devisPrix d’un plombier : comprendre ce que votre devis finance
Déplacement, diagnostic, fournitures et finitions : les bonnes questions pour comprendre un prix de plomberie avant de signer.
Lire le guide