Dégât des eaux à Paris : déclaration, constat et dossier de réparation
 Dépannage
Les étapes après un dégât des eaux en Île-de-France : alerte à l’assureur, délai contractuel, constat facultatif, preuves, recherche et remise en état.
Après un dégât des eaux à Paris, limitez les dommages sans vous exposer, informez les personnes concernées et prévenez votre assureur dès que vous avez connaissance du sinistre. Respectez le délai de votre contrat : il ne peut pas être inférieur à cinq jours ouvrés. N’attendez pas d’avoir identifié la cause ou obtenu la signature du voisin pour déclarer. Constituez ensuite un dossier séparant origine, réparation et biens endommagés.
- La déclaration ne doit pas attendre un diagnostic complet ou un accord entre voisins.
- Le constat amiable peut faciliter les échanges, mais il n’est pas obligatoire.
- Gardez les preuves et coordonnez les finitions avec l’assureur lorsqu’une expertise est prévue.
Le repère visuel.
Agrandir le schéma ↗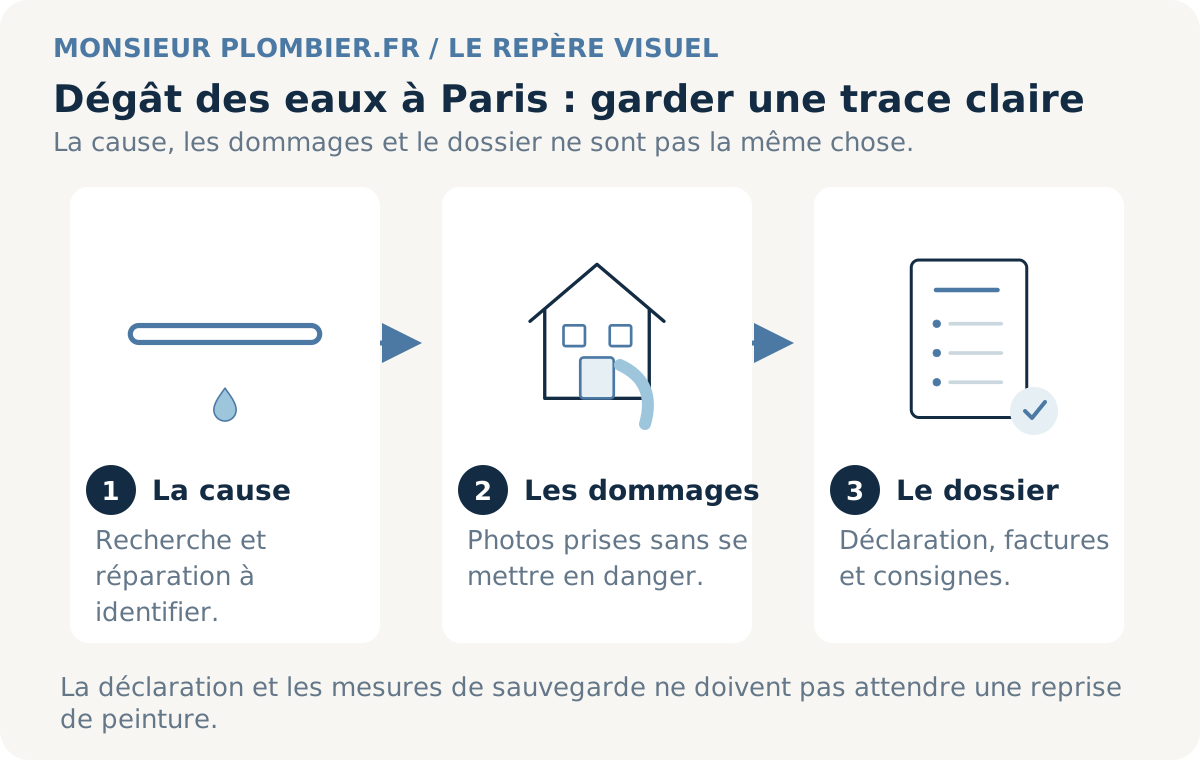
Conservez les observations, les comptes rendus et les factures, puis vérifiez les consignes de votre contrat pour la remise en état. La réparation de la fuite ne garantit pas l’indemnisation des dommages.
Schéma pédagogique original. Les proportions et les équipements sont simplifiés.Le comparatif, critère par critère.
Des étapes distinctes, avec des documents différents
| Étape | Objectif | Élément à conserver |
|---|---|---|
| Mesures urgentes | Limiter les dommages en cours | Photos et compte rendu des actions |
| Déclaration | Ouvrir le dossier auprès de l’assureur | Copie et référence de sinistre |
| Constat éventuel | Partager les faits entre personnes concernées | Document relu et coordonnées |
| Recherche et réparation | Identifier puis traiter l’origine | Mission, rapport et facture détaillée |
| Expertise et remise en état | Évaluer les dommages et convenir de la suite | Justificatifs et échanges écrits |
Comparaison de solutions et de contraintes d’usage. Les caractéristiques d’un modèle se vérifient sur sa fiche technique et son devis.
Séparer les mesures urgentes du suivi administratif
Commencez par décrire l’état des lieux au moment de la découverte et les actions nécessaires pour éviter une aggravation. Identifiez les personnes concernées : occupant du logement, propriétaire, voisin ou gestionnaire. Dans un immeuble parisien, notez précisément le bâtiment et l’étage afin que les échanges ne portent pas sur des appartements différents. Une même adresse peut comprendre plusieurs cages ou bâtiments qui demandent des accès distincts.
Désignez une personne qui rassemble les informations pratiques, même si chaque assuré doit faire ses propres démarches. Cela évite la dispersion des photos, des coordonnées et des rendez-vous dans plusieurs conversations. Cette coordination ne lui donne pas le pouvoir de reconnaître une responsabilité pour tous. Les documents doivent distinguer ce qu’une personne a réellement constaté des informations qu’elle rapporte après un échange avec un voisin.
Déclarer dès la connaissance du sinistre
L’article L113-2 du Code des assurances prévoit une information de l’assureur dès la connaissance du sinistre, au plus tard dans le délai contractuel, lequel ne peut être inférieur à cinq jours ouvrés. Consultez donc votre contrat et le canal de déclaration prévu. Ne transformez pas ce minimum légal en une règle autorisant à attendre systématiquement cinq jours, ni en un calcul de cinq jours calendaires.
La déclaration initiale peut signaler une origine encore inconnue et annoncer des pièces complémentaires. Conservez une copie ainsi que l’accusé de réception ou la référence du dossier. Si vous craignez un retard, contactez tout de même l’assureur rapidement. Le même article encadre une éventuelle déchéance pour déclaration tardive : elle ne découle pas automatiquement du seul dépassement et suppose notamment les conditions prévues par la loi.
Construire un dossier de preuves lisible
ABE Info Service recommande de communiquer les circonstances et un état des dommages avec les justificatifs disponibles. Préparez une chronologie, des photos et une liste des biens touchés accompagnée des documents d’achat que vous possédez. Indiquez ce qui manque plutôt que d’inventer une date ou une valeur. Des vues générales et des détails légendés permettent de comprendre le logement sans avoir assisté à la découverte.
Organisez les fichiers par rôle : constat initial, intervention urgente, recherche, réparation et dommages. Ajoutez la date dans leur nom et gardez les originaux. Pour une facture, demandez un libellé permettant d’identifier l’opération et l’équipement concernés. Si plusieurs visites ont lieu, leur ordre doit rester compréhensible. Cette présentation facilite les demandes complémentaires et évite de transmettre plusieurs fois des versions contradictoires du même document.
Utiliser le constat pour les faits, sans attendre un accord complet
Le constat amiable n’est pas obligatoire et n’a pas de modèle officiel unique, précise Service Public. Utilisez-le pour rassembler les faits et les coordonnées. Relisez le document, distinguez cause connue et hypothèse, puis conservez une copie. Transmettez les informations utiles au bailleur ou au syndic lorsqu’ils sont concernés.
Lorsque le voisin est absent ou conteste l’origine, poursuivez votre déclaration avec les informations disponibles. Notez les démarches d’accès et les réponses obtenues sans remplir à sa place une observation qu’il n’a pas confirmée. Demandez à votre assureur comment compléter le dossier. Le formulaire partagé est un outil d’échange ; il ne remplace ni la recherche technique ni l’examen des garanties de chaque contrat.
Coordonner la recherche, l’expertise et les finitions
Une expertise n’est pas systématique pour tout dégât des eaux : l’assureur peut la décider selon le dossier. Service Public rappelle l’intérêt des justificatifs et la distinction entre mesures urgentes et travaux importants avant examen. Demandez ce qui peut être réalisé immédiatement et ce qui doit attendre une confirmation. Conservez les échanges, surtout si une intervention nécessaire modifie l’état initial des lieux.
Séparez enfin trois questions : trouver l’origine, réparer l’installation et remettre les surfaces ou biens en état. Les réponses techniques et les prises en charge peuvent différer. Une facture de plombier ne constitue pas une promesse d’indemnisation de toutes ses lignes. Demandez une position explicite sur les dépenses envisagées et les pièces attendues ; préparez les finitions à partir de l’état réellement constaté après traitement de l’origine.
Les points à préparer.
- Prévenir l’assureur dès la connaissance du sinistre et vérifier le délai du contrat.
- Conserver une copie de la déclaration avec sa référence et sa date.
- Rassembler photos, chronologie, inventaire et justificatifs disponibles sans les reconstituer fictivement.
- Identifier voisins, bailleur ou syndic concernés et organiser les accès nécessaires.
- Faire confirmer la suite des travaux et conserver rapports, factures et échanges.
Vos questions, nos réponses.
Ai-je toujours exactement cinq jours pour déclarer ?
Non. Il faut prévenir l’assureur dès la connaissance du sinistre et respecter le délai contractuel, qui ne peut pas être inférieur à cinq jours ouvrés. Consultez le contrat plutôt que de compter cinq jours calendaires. La déclaration peut être complétée plus tard lorsque le diagnostic ou certains justificatifs manquent.
Dois-je attendre que le voisin signe un constat ?
Non. Signalez votre sinistre avec les éléments disponibles et précisez les informations encore inconnues. Le constat amiable est facultatif ; l’absence du voisin ne doit pas immobiliser votre dossier. Gardez la trace des tentatives de contact et demandez à l’assureur comment transmettre les compléments une fois l’accès ou la recherche organisé.
L’assurance rembourse-t-elle automatiquement le plombier et la réparation ?
Non, la prise en charge dépend des garanties, exclusions et circonstances du dossier. Présentez séparément la recherche, la réparation de l’origine et les dommages. Demandez les conditions applicables avant d’engager des dépenses non urgentes ; une facture détaillée aide l’examen mais ne crée pas à elle seule une garantie de remboursement.
Faut-il attendre un expert avant toute intervention ?
Pas pour laisser s’aggraver un dommage qui exige une mesure urgente. Documentez les actions nécessaires et informez l’assureur. Pour les travaux importants et les finitions, faites préciser la procédure, notamment si une expertise est prévue. L’expert n’intervient pas systématiquement dans chaque dossier ; les consignes doivent être confirmées pour votre situation.
Sources et vérification.
Cette synthèse documentaire s’appuie sur les références ci-dessous. Les documents de fabricants décrivent leurs produits : leurs chiffres ne sont pas étendus à toutes les installations.
- Code des assurances, article L113-2 ↗Légifrance · consulté le 18/11/2026
- Assurance multirisques habitation : que faire en cas de sinistre ? ↗Assurance Banque Épargne Info Service · consulté le 18/11/2026
- Assurance dégâts des eaux ↗Service Public · consulté le 18/11/2026
- Assurance habitation : comment se déroule l’expertise ? ↗Service Public · consulté le 18/11/2026
Ce contenu aide à préparer une décision et un échange avec un professionnel. Il ne constitue pas un diagnostic de votre installation.
Notre méthode de comparaisonUn besoin concret.
Préparons la suite.
Décrivez le problème et indiquez le code postal du logement. Votre demande est transmise à notre équipe avec le contexte de cette lecture.
Le délai urgent est présélectionné. La disponibilité, le prix et les conditions d’intervention restent à confirmer lors de l’échange.
Trouver les repères de ma villePour aller
un peu plus loin.
Toutes les lectures  Dépannage
Fuite en copropriété à Paris : organiser les accès et les bons interlocuteurs
Fuite dans un appartement, une colonne ou une partie commune : préparer l’intervention avec le syndic, les voisins et l’assureur sans attribuer trop vite la cause.
Lire le guideDépannageFuite dans un logement loué à Paris : locataire, bailleur et intervention
Qui prévenir et que faire chiffrer lors d’une fuite dans une location parisienne ? Distinguez entretien, vétusté, commande urgente et démarches d’assurance.
Lire le guideBudget et devisDevis de plombier en urgence à Paris : comparer la bonne intervention
Déplacement, recherche de fuite, réparation et majoration : les points à faire préciser sur un devis urgent à Paris ou en Île-de-France, avant de commander.
Lire le guide Dépannage
Débouchage mécanique ou hydrocurage : quelle intervention demander ?
Comparez action sur le bouchon, nettoyage des conduites et contraintes d’accès avant d’accepter une intervention.
Comparer les solutions