Devis de plomberie : décrire réparation et amélioration avant l’examen fiscal
 Budget et devis
Préparez un devis lisible pour votre conseil fiscal : état initial, opérations, équipements et travaux associés, sans qualifier une dépense par son intitulé.
Pour examiner fiscalement des travaux de plomberie, commencez par documenter ce qui existait et ce qui sera réalisé. Un devis intitulé « rénovation » ne permet pas de distinguer toutes les opérations. Faites décrire les postes réels et leurs liens, puis transmettez le dossier avec le régime et l’usage du logement. Le professionnel fiscal qualifie la situation ; le plombier fournit les faits techniques.
- Décrire l’état initial et le résultat prévu.
- Détailler les opérations sans découpage artificiel.
- Faire valider la qualification avant la simulation fiscale.
Le repère visuel.
Agrandir le schéma ↗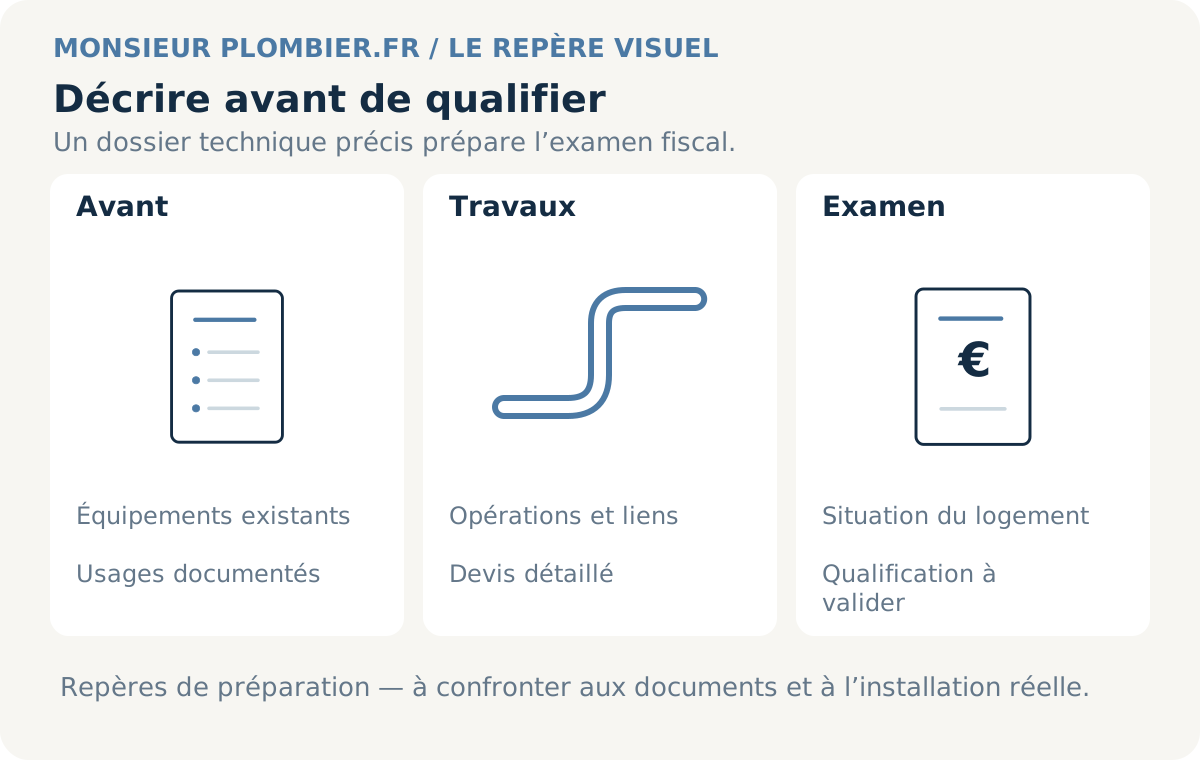
Les faits techniques précèdent la qualification ; le schéma ne classe aucune dépense comme déductible.
Schéma pédagogique original. Les proportions et les équipements sont simplifiés.Le comparatif, critère par critère.
Informations techniques utiles à l’examen de la dépense.
| Information | Exemple de description | Ce qu’elle ne décide pas seule |
|---|---|---|
| État initial | Appareil en place et défaut observé | Responsabilité de la panne |
| Opération | Pièce réparée ou équipement posé | Traitement fiscal |
| Travaux associés | Ouverture, raccordements, finitions | Autonomie fiscale de chaque ligne |
| Paiement | Facture et date de règlement | Droit automatique à déduction |
Repères pour organiser votre dossier. Les documents, les engagements et les caractéristiques de votre situation restent à vérifier.
Montrer ce qui existait avant les travaux
Préparez une description de l’installation : pièces desservies, équipements présents et défaut constaté. Des photographies générales et les anciens documents peuvent compléter cette présentation. Évitez les affirmations trop larges comme « installation entièrement vétuste » lorsqu’un seul équipement a été examiné. L’objectif est de fournir des faits assez précis pour comprendre la transformation envisagée.
La documentation fiscale distingue plusieurs catégories de dépenses selon leur nature et le contexte. Pour lui donner une matière exploitable, décrivez les usages avant et après le chantier. Remettre en fonctionnement une douche existante et créer un nouvel espace sanitaire ne se présentent pas avec la même fiche technique, même si les deux projets mobilisent un plombier et des matériaux similaires.
Demander un détail fidèle aux travaux
Le devis gagne à distinguer la recherche, la dépose, les fournitures, la pose et les reprises nécessaires. Associez chaque ligne à une zone et à un résultat attendu. Une désignation précise aide aussi à comparer les offres et à vérifier la facture finale. La DGCCRF rappelle l’importance du détail des prestations dans le document remis avant l’intervention.
Ce détail ne doit pas devenir un découpage fictif destiné à obtenir une qualification favorable. Si plusieurs opérations font partie d’une transformation d’ensemble, signalez leur lien au conseil qui examine le dossier. Une conduite neuve peut être un poste identifié du chantier sans constituer, pour autant, une opération indépendante de toutes les modifications réalisées autour.
Comparer deux dossiers techniques, sans conclure à leur fiscalité
Premier exemple fictif : un raccord fuit sous un évier conservé à sa place. Le dossier contient le constat, la référence de l’élément remplacé et les essais effectués. Second exemple fictif : une pièce change d’usage et reçoit une nouvelle salle d’eau, avec réseaux, parois et équipements. Le devis de plomberie doit être rapproché des autres corps d’état pour comprendre l’ensemble.
Ces exemples montrent pourquoi le montant ou le mot « réparation » sur une facture ne suffisent pas. Préparez les plans utiles, les photographies et les devis associés, puis posez une question précise au conseil : quelles informations supplémentaires lui permettent de qualifier les opérations ? Ne demandez pas au professionnel de rebaptiser une transformation pour l’adapter à une case du simulateur.
Joindre la situation du logement et du déclarant
Le même dossier technique peut être examiné dans des cadres fiscaux différents. Indiquez la nature de la location, la période concernée, le régime retenu et les personnes supportant les dépenses. Ajoutez les informations particulières signalées par votre conseil. Un document limité au chantier ne décrit pas tout le contexte nécessaire à l’analyse des revenus et des charges.
La DGFiP présente séparément les règles des revenus fonciers et celles de la location meublée. Utilisez ces références pour préparer vos questions, sans transposer directement une conclusion d’un cadre vers l’autre. Si le traitement reste incertain, conservez le poste dans le budget réel et identifiez la qualification comme « à confirmer » dans la préparation fiscale.
Conserver la décision avec les pièces du chantier
Après réalisation, rapprochez le devis, les modifications acceptées, la facture et les paiements. Une opération supplémentaire peut nécessiter de compléter la description transmise initialement. Gardez la conclusion obtenue avec sa date et les hypothèses examinées, afin de savoir si elle portait sur le projet prévu ou sur les travaux effectivement exécutés.
L’outil de déficit foncier proposé par Fiscalité Immo peut ensuite servir à explorer un scénario dans son périmètre. N’y saisissez pas tout le devis comme une charge admise par simple commodité. La simulation prolonge une qualification vérifiée ; elle ne la produit pas. Conservez les paramètres du calcul et faites réexaminer les changements significatifs du chantier ou de votre situation.
Tester uniquement des montants dont le traitement a été vérifié, après avoir décrit chaque opération de plomberie.
Explorer une hypothèse de déficit foncierLes points à préparer.
- Décrire les équipements et usages avant travaux.
- Détailler les opérations et leur localisation.
- Joindre les travaux associés sans les isoler artificiellement.
- Préciser le cadre locatif et fiscal concerné.
- Conserver la qualification avec les pièces finales.
Vos questions, nos réponses.
Le mot « réparation » suffit-il sur la facture ?
Non. Il faut pouvoir comprendre l’opération réelle et son contexte. Un intitulé choisi pour le document ne remplace pas les faits examinés par le conseil fiscal.
Le plombier doit-il décider de la déduction ?
Son rôle est de décrire les travaux et de facturer la prestation réalisée. La qualification fiscale demande l’examen du chantier et de la situation du déclarant.
Faut-il détailler les finitions ?
Oui, lorsqu’elles font partie du périmètre. Signalez leur lien avec les autres travaux pour que le dossier soit complet, sans préjuger du traitement de chaque poste.
Un simulateur peut-il résoudre une qualification incertaine ?
Non. Il calcule à partir des données et règles de son modèle. Une entrée mal qualifiée produit un résultat qui peut être inadapté malgré une formule correcte.
Sources et vérification.
Les références publiques et techniques documentent les repères de cet article. Les pages du réseau ADG Group décrivent leurs propres outils ou services ; leur fonction est indiquée dans les liens complémentaires.
- Quels travaux puis-je déduire de mes revenus fonciers ? ↗Direction générale des Finances publiques · consulté le 18/11/2026
- Les régimes d’imposition de la location meublée ↗Direction générale des Finances publiques · consulté le 18/11/2026
- Devis : information préalable et contenu ↗DGCCRF · consulté le 18/11/2026
- Durée de conservation des papiers ↗Service Public · consulté le 18/11/2026
Ce contenu aide à préparer une décision et un échange avec un professionnel. Il ne constitue pas un diagnostic de votre installation.
Notre méthode de comparaisonPour aller
un peu plus loin.
Toutes les lectures  Salle de bain
Travaux sanitaires en location nue ou meublée : préparer les hypothèses
Comparez un projet sanitaire avec un périmètre technique stable, puis documentez les différences de location, de charges et de traitement fiscal.
Lire le guide Budget et devis
Budget de plomberie et rendement locatif : préparer des chiffres comparables
Construisez un budget de plomberie à partir des devis, des charges et des travaux ponctuels avant de comparer la rentabilité de votre location.
Lire le guideSalle de bainPréparer une rénovation de salle de bain sans oublier les travaux invisibles
Définissez les usages, vérifiez la faisabilité et comparez des devis qui incluent réseaux, étanchéité, ventilation et finitions.
Lire le guide Budget et devis
Prix d’un plombier : comprendre ce que votre devis finance
Déplacement, diagnostic, fournitures et finitions : les bonnes questions pour comprendre un prix de plomberie avant de signer.
Lire le guide